Fragilità economiche, tecnologiche e ambientali si intrecciano sempre di più, esponendo i mercati a rischi sempre più evidenti. Tanto che il 50% dei leader di tutto il mondo per i prossimi due anni tracciano uno scenario “turbolento”; quota che sale al 57% su un orizzonte di dieci anni. In questo quadro, per continuare a competere le PMI devono essere in grado di trasformare l’incertezza in decisioni più rapide e informate
a cura di Nadia Anzani
Dobbiamo abituarci ai rischi globali? Alzi la mano chi in questi ultimi tempi non si è posto almeno una volta questa domanda.
Del resto, questo 2026 è iniziato in bilico tra frammentazione geopolitica e un’accelerazione tecnologica che sta ridefinendo gli equilibri economici e sociali in tutto il mondo.
Non a caso, il 50% dei leader globali si attende nei prossimi due anni uno scenario “turbolento” o “tempestoso”, quota che sale al 57% se si allarga l’orizzonte temporale a dieci anni. Solo l’1% si attende uno scenario “calmo” in entrambe le prospettive temporali.
A dirlo è l’edizione 2026 del Global Risks Report, pubblicato per la 26esima volta dal World Economic Forum in collaborazione con Boston Consulting Group (BCG), società internazionale di consulenza strategica. Rapporto che si basa su oltre 1300 interviste fatte a leader globali del mondo delle imprese, della finanza, ma anche a esponenti di governi e istituzioni internazionali, raccolti attraverso la Global Risks Perception Survey.
Centodue pagine ricche di grafici, tabelle e numeri, tra i quali, quello che colpisce maggiormente, riguarda l’assetto politico globale: il 68% dei leader ed esperti intervistati prevede, infatti, che tra dieci anni il contesto internazionale sarà caratterizzato da un ordine multipolare o frammentato, nel quale potenze medie e grandi contenderanno e imporranno regole regionali, mentre solo il 6% immagina una rivitalizzazione dell’ordine multilaterale guidato dagli Stati Uniti.
Un mondo fragile
Insomma ci aspetta un mondo dove le fragilità economiche, tecnologiche e ambientali si intrecciano sempre di più e, quindi, con più rischi globali da tenere sotto controllo.
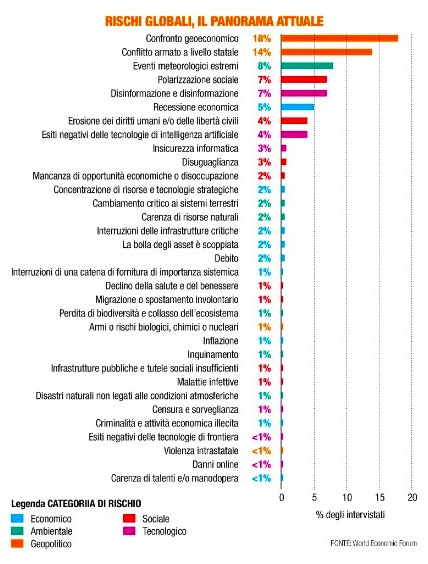
Per quest’anno il 18% del panel indica come incognita principale il confronto geoeconomico, cioè l’uso strategico di strumenti economici come sanzioni, dazi e screening degli investimenti per perseguire obiettivi geopolitici.
Al secondo posto figura il conflitto armato tra Stati (14%),a conferma di come la competizione economica sia ormai un’estensione diretta della tensione geopolitica.
Competizione a rischio
In un contesto già segnato da tensioni commerciali, sanzioni, controlli sugli investimenti e uso strategico delle catene di fornitura, la competizione economica si afferma come principale fattore di instabilità: non è più una conseguenza delle tensioni politiche, ma diventa un terreno di confronto.
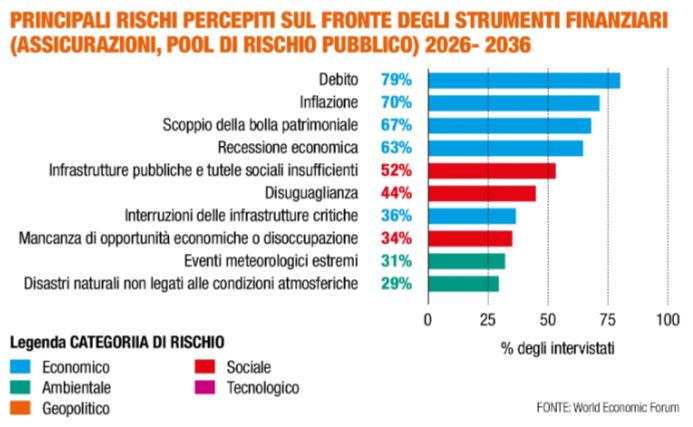
Il contesto macrofinanziario amplifica, infatti, queste fragilità. Il debito globale ha raggiunto circa 251000 miliardi di dollari, pari al 235% del PIL mondiale, e quasi il 45% del debito sovrano dei Paesi OCSE dovrà essere rifinanziato tra il 2025 e il 2027, in un contesto caratterizzato da tassi d’ interesse strutturalmente più elevati rispetto al decennio precedente. La combinazione di maggiori costi di servizio del debito e pressioni di spesa pubblica riduce i margini di manovra fiscale proprio mentre aumentano le esigenze di investimento in difesa, transizione energetica e infrastrutture.
Non a caso, nella graduatoria dei rischi globali stanno rapidamente salendo anche la recessione economica e l’inflazione, che troviamo rispettivamente all’11° e al 21° posto, entrambe in aumento di otto posizioni rispetto al 2025, mentre il rischio di scoppio di una bolla speculativa avanza di sette posizioni, piazzandosi al 18° posto. Segnali che riflettono un sistema finanziario esposto a correzioni improvvise, soprattutto in presenza di shock geopolitici o di cambiamenti repentini delle aspettative sui tassi.
Società polarizzate
Sul fronte sociale, la polarizzazione è indicata come il terzo rischio più severo nel breve termine e la disuguaglianza viene identificata per il secondo anno consecutivo come il pericolo più interconnesso, capace di alimentare dinamiche di instabilità in altri ambiti. Disinformazione e “cyber insicurezza” si collocano tra le principali minacce nel prossimo biennio, riflettendo l’impatto crescente delle tecnologie digitali sulla coesione sociale.
IA sotto la lente
E nella graduatoria dei rischi stilata dal report firmato da BCG e World Economic Forum, l’intelligenza artificiale rappresenta una delle incognite in più rapida ascesa: le conseguenze avverse dell’IA passano dal trentesimo posto nella graduatoria a due anni al quinto posto su un orizzonte di dieci anni. La combinazione tra diffusione capillare dell’intelligenza artificiale, trasformazioni del mercato del lavoro e uso militare delle tecnologie autonome, apre scenari complessi nei quali produttività e disoccupazione potrebbero crescere simultaneamente ampliando le fratture sociali.
Ambiente, rischio principale nel lungo periodo
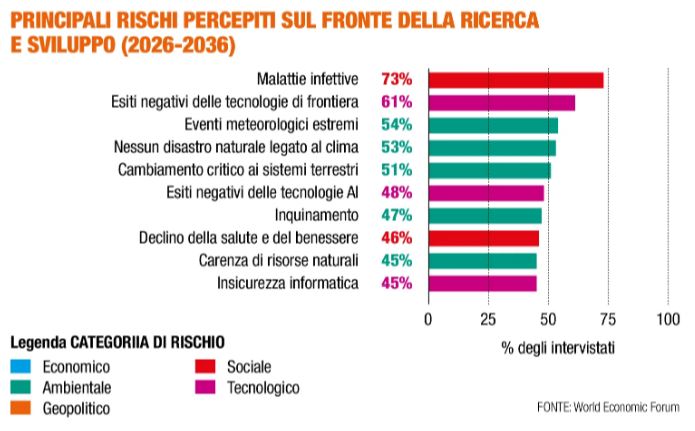
Per quanto riguarda i pericoli nel lungo periodo, l’ambiente resta il fronte principale. Eventi meteorologici estremi, perdita di biodiversità e cambiamenti critici dei sistemi terrestri occupano i primi posti nella classifica a dieci anni.
Nonostante nel breve termine la priorità assegnata ai rischi ambientali sia in calo rispetto a quelli geopolitici ed economici, quasi tre quarti dei rispondenti esprimono una visione pessimistica sull’evoluzione dei rischi ambientali nel prossimo decennio.
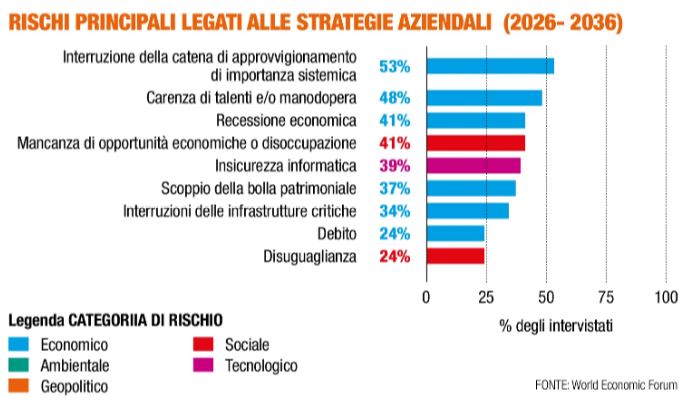
Non solo. Il Report evidenzia anche come l’infrastruttura critica globale sia sempre più esposta, sia per l’intensificarsi degli eventi climatici sia per la crescente interdipendenza tra sistemi fisici e digitali. Interruzioni nelle catene di fornitura, attacchi cyber-fisici e tensioni geopolitiche potrebbero amplificare l’impatto di shock localizzati, trasformandoli in crisi sistemiche.
Ma sia chiaro: la traiettoria che prenderà il futuro dipenderà dalle decisioni che governi, imprese e società civile sapranno assumere oggi per rafforzare resilienza, fiducia e capacità di un’azione collettiva incisiva.
Cosa possono fare le PMI
L’instabilità dei mercati si riflette inevitabilmente sui conti economici delle imprese, sul loro andamento e sulla loro capacità di competere a livello internazionale.
Ora più che mai, dunque, anche le PMI sono chiamate ad agire in modo determinato e ad adottare strategie precise per navigare nelle acque dell’incertezza e uscirne rafforzati.
«Con un livello di instabilità destinato a rimanere elevato, i leader di grandi aziende stanno spostando l’attenzione dalla gestione dell’emergenza alla resilienza competitiva sul lungo periodo. In questa ottica, anche per le PMI il punto di partenza è accettare che l’incertezza non sia più episodica ma strutturale», spiega Federico Colombara, managing director e partner di BCG.
«Non si tratta di prevedere gli shock, ma di costruire la capacità di reagire e adattarsi rapidamente, collegando l’evoluzione del contesto geopolitico a impatti concreti su margini, costi e catene di fornitura. Un esempio concreto è il monitoraggio e la preparazione rispetto alle recenti variazioni dei prezzi del greggio e dell’energia, insieme agli shock nelle catene di approvvigionamento legati ai trasporti commerciali.
Questi fattori combinati stanno creando una “tempesta perfetta” per l’intera filiera petrolchimica, con effetti molto rilevanti sui prezzi delle materie chimiche di base».
In tale contesto, secondo l’esperto, una prima leva per le imprese potrebbe essere aumentare la resilienza operativa, diversificando i fornitori e riducendo le concentrazioni di rischio anche solo rispetto alla fonte energetica e/o alla catena di fornitura.
«In questo senso, per chi ne dispone, può diventare strategico valorizzare quote di materiali riciclati localmente per attenuare l’esposizione alle oscillazioni dei prezzi o altri shock esterni», precisa Colombara. «Infine, sviluppare, anche in forma snella, quello che chiamiamo il “muscolo geopolitico”, ovvero capacità di previsione e pianificazione in base alle dinamiche geopolitiche, per tradurre segnali politici in decisioni operative e strategiche. Anche in questo caso si può prendere esempio dalle imprese più “allenate” che non si limitano a chiedersi cosa sta accadendo, ma valutano quando e come agire, trasformando l’analisi geopolitica in scelte concrete su investimenti, mercati e catene del valore».
«La differenza, per una PMI, non è l’esposizione ai mercati globali, ma la capacità di trasformare l’incertezza in decisioni più rapide e informate», chiosa Federico Colombara.
(Articolo tratto dalla rivista Plastix di maggio 2026)